Consórcio de carro e moto
Seu próximo carro sem pagar juros
Financiado com 20% de entrada a 27,7% ao ano, um carro de R$ 80 mil soma cerca de R$ 128 mil. No consórcio, sem entrada, cerca de R$ 94 mil. Faça a conta com o seu valor:
- Sem juros e sem entrada
- Novo ou usado, de quem você quiser
- Administradoras autorizadas pelo Banco Central
Com o consórcio você deixa de pagar
R$ 0
- Parcela do consórcio
- Parcela do financiamento
- Entrada do consórcio
- não tem
- Entrada do financiamento
- Custos do consórcio (taxas)
- Juros do financiamento
Quer ser contemplado antes? Simule com lance →
Totais calculados pela soma simples dos pagamentos (no financiamento, entrada + parcelas). Não incluem seguros, correção monetária (TR no financiamento; INCC/IPCA no consórcio) nem inflação. No consórcio, você recebe o crédito quando for contemplado, por sorteio ou lance — não há data garantida. Estimativa sem valor de proposta.
Para onde vai o dinheiro dos juros
Num carro de R$ 80 mil financiado em 60 meses, mesmo com R$ 16 mil de entrada, cerca de R$ 48 mil vão para juros — mais da metade do preço do carro.
Se você pode esperar alguns meses e quer pagar bem menos pelo mesmo bem, o consórcio foi feito para você. E vale começar logo: cada mês fora do grupo é um sorteio a menos para você.
Sem entrada. O banco pediria cerca de R$ 16 mil antes de financiar esse carro. No consórcio, você começa com a primeira parcela e dá lance só se e quando quiser.
Como funciona
1
Conte o que quer
Valor do crédito e quando pretende usar. Leva 30 segundos.
2
Receba as opções
Comparamos grupos, taxas e histórico de lances das administradoras.
3
Escolha com calma
Você decide com os números reais na mão. Sem custo e sem compromisso.
Você pode estar pensando…
Ouvimos essas dúvidas todos os dias. Elas fazem sentido — e têm resposta.
“Consórcio demora uma eternidade.”
Demora para quem depende só do sorteio. Por isso comparamos o histórico de lances de cada grupo e mostramos, antes de você entrar, como antecipar com lance livre, lance embutido.
“Esse ‘sem juros’ deve ter pegadinha.”
Não há juros, mas há custos: taxa de administração, fundo de reserva e o reajuste anual do crédito. Eles aparecem no simulador e na proposta, antes de você assinar qualquer coisa.
“E se for golpe?”
Trabalhamos só com administradoras autorizadas e fiscalizadas pelo Banco Central — dá para conferir no site do BC antes de assinar. E desconfie de quem cobra para “garantir contemplação”: isso não existe.
“Vendedor some depois que vende.”
Você fala com a mesma pessoa pelo WhatsApp do começo até a compra do bem, inclusive na hora de planejar o lance.
Quem vai te atender
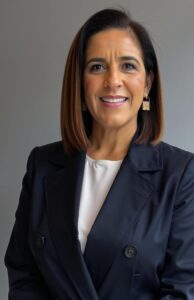
Renata Paes Leme
Especialista em consórcio
Sou corretora de consórcios há muitos anos e trabalho com várias administradoras. Nem sempre vendo o grupo mais barato mas indico o que tem mais chance de contemplar você no prazo que precisa
- Vários anos no mercado de consórcios
- Centenas de clientes atendidos
- Registro SUSEP 211128732
Perguntas rápidas
Consórcio tem juros?
Não. No consórcio não há cobrança de juros, porque ninguém está emprestando dinheiro a você: o grupo junta as parcelas de todos e, todo mês, libera cartas de crédito para os contemplados.
Os custos do consórcio são a taxa de administração (a remuneração da administradora, diluída nas parcelas), o fundo de reserva (uma proteção do grupo contra inadimplência) e, quando previsto no contrato, o seguro. Somados, esses custos costumam ficar bem abaixo dos juros de um financiamento de mesmo valor.
O que posso comprar com a carta de crédito?
Com uma carta de imóvel: casa, apartamento, terreno, imóvel na planta, imóvel comercial, construção ou reforma — novo ou usado, de qualquer vendedor. Também é possível quitar um financiamento imobiliário já existente, com anuência da administradora.
Com uma carta de veículo: carro ou moto, novo ou usado (respeitando eventual limite de ano de fabricação do contrato), de concessionária ou de particular. A carta pode ser usada em bens da mesma categoria do contrato.
O que é lance e como ele funciona?
Lance é uma oferta para antecipar a contemplação: você se propõe a pagar adiantado uma parte do saldo. Vence quem oferecer o maior percentual naquela assembleia.
Há três tipos comuns: lance livre (você escolhe o percentual), lance fixo (percentual definido pela administradora, com desempate por sorteio) e lance embutido (usa parte da própria carta de crédito para pagar o lance, sem tirar dinheiro do bolso). Os tipos aceitos variam conforme a administradora e o grupo.
Quanto tempo demora para ser contemplado?
Não existe prazo garantido. Pelo sorteio, pode ser no primeiro mês ou no último. Com lance, as chances aumentam muito — e conhecer o histórico de lances do grupo ajuda a planejar. Um bom especialista mostra esse histórico antes de você escolher o grupo.
Vocês são uma administradora de consórcio?
Não. Somos especialistas que comparam planos de várias administradoras autorizadas pelo Banco Central e ajudam você a escolher o grupo certo, sem custo adicional. O contrato é feito diretamente com a administradora escolhida.
Receba suas opções sem juros
Sem custo e sem compromisso. Resposta pelo WhatsApp.
Você vai falar com Renata Paes Leme
Especialista em consórcio